Domain equipment-leasing.de kaufen?
Wir ziehen mit dem Projekt
equipment-leasing.de um.
Sind Sie am Kauf der Domain
equipment-leasing.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain equipment-leasing.de kaufen?
Ist kurzfristige Vermietung gewerblich?
Kurzfristige Vermietung kann als gewerblich angesehen werden, wenn sie regelmäßig und mit Gewinnerzielungsabsicht betrieben wird. Dies kann der Fall sein, wenn die Vermietung von Ferienwohnungen oder Zimmern eine Haupt- oder Nebentätigkeit darstellt. In einigen Ländern und Regionen gelten spezifische Regeln und Vorschriften für gewerbliche Vermieter, die kurzfristige Vermietungen anbieten. Es ist wichtig, sich über die rechtlichen Rahmenbedingungen in der jeweiligen Region zu informieren, um sicherzustellen, dass man die erforderlichen Genehmigungen und Steuern ordnungsgemäß beachtet. Letztendlich hängt die Einordnung als gewerblich von verschiedenen Faktoren ab, wie der Häufigkeit der Vermietungen, der Art der Unterkunft und der Absicht, damit Einnahmen zu erzielen. **
Wann ist Vermietung Ferienwohnung gewerblich?
Die Vermietung einer Ferienwohnung gilt in der Regel als gewerblich, wenn sie regelmäßig und mit Gewinnerzielungsabsicht erfolgt. Dies ist der Fall, wenn die Ferienwohnung überwiegend an wechselnde Gäste vermietet wird und nicht nur gelegentlich an Freunde oder Verwandte. Zudem kann auch die Anzahl der vermieteten Ferienwohnungen eine Rolle spielen, da ab einer gewissen Anzahl von Einheiten von einer gewerblichen Tätigkeit ausgegangen wird. Es ist wichtig, die jeweiligen steuerrechtlichen Vorschriften zu beachten, um festzustellen, ob die Vermietung als gewerblich einzustufen ist. Letztendlich kann auch die lokale Gesetzgebung und eventuelle Genehmigungen eine Rolle spielen, um zu bestimmen, ob die Vermietung gewerblich ist. **

Ähnliche Suchbegriffe für Gewerblich
Top-Angebote
Produkte zum Begriff Gewerblich:
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burchert, Heiko: Investition und FinanzierungInvestition und Finanzierung , Klausuren, Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240604, Titel der Reihe: Lehr- und Handbücher der Wirtschaftswissenschaft##, Autoren: Burchert, Heiko~Schneider, Jürgen, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 223, Abbildungen: 33 b/w illustrations, 61 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzierung~Investition - Investor - Direktinvestition~Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 153, Höhe: 15, Gewicht: 358, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Finanzierung und Investition, Fachbücher von Ulrich PapeFinanzierungs- und Investitionsentscheidungen sind von entscheidender Bedeutung für den Erfolg von Unternehmen. Daher gehören finanzwirtschaftliche Kenntnisse zum elementaren Handwerkszeug für Studierende der Wirtschaftswissenschaften ebenso wie für Praktiker. Ulrich Pape behandelt in seinem Lehrbuch die zentralen Themen der betrieblichen Finanzwirtschaft. Zahlreiche Fallbeispiele und Übungsaufgaben gewährleisten einen hohen Praxisbezug. Für die fünfte Auflage wurden Daten, Quellen, Beispiele und Übungsaufgaben aktualisiert. Darüber hinaus wurden die Ausführungen um aktuelle Themen ergänzt, zum Beispiel zur Start-up-Finanzierung. Das Buch wendet sich an Studierende in Bachelor- und Master-Studiengängen an Universitäten und Hochschulen. Aufgrund seiner Anwendungsorientierung ist es ebenfalls für Praktiker geeignet, die in ihrer Berufspraxis mit finanzwirtschaftlichen Fragestellungen zu tun haben. Dank seiner klaren Struktur eignet sich das Buch auch sehr gut zum Selbststudium. Zu den im Buch enthaltenen Übungsaufgaben gibt es auf der Verlagshomepage die entsprechenden Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Ist Vermietung Über Airbnb gewerblich?
Ist Vermietung über Airbnb gewerblich? Diese Frage hängt von verschiedenen Faktoren ab, wie der Häufigkeit der Vermietung, der Anzahl der vermieteten Einheiten und der Absicht, Gewinn zu erzielen. In einigen Ländern wird die Vermietung über Plattformen wie Airbnb als gewerbliche Tätigkeit angesehen, da sie regelmäßig Einkommen generiert. Es ist wichtig, die lokalen Gesetze und Vorschriften zu prüfen, um festzustellen, ob die Vermietung als gewerblich eingestuft wird. In vielen Fällen müssen gewerbliche Vermieter Steuern zahlen und bestimmte Genehmigungen oder Lizenzen einholen. **
-
Wann gilt Vermietung als gewerblich?
Wann gilt Vermietung als gewerblich? Die Vermietung von Immobilien wird in der Regel als gewerblich angesehen, wenn sie regelmäßig und mit der Absicht der Gewinnerzielung betrieben wird. Dies kann der Fall sein, wenn mehrere Objekte vermietet werden oder wenn die Vermietung professionell organisiert ist. Zudem spielt die Dauer der Vermietung eine Rolle: Wenn die Vermietung langfristig und kontinuierlich erfolgt, spricht dies eher für eine gewerbliche Vermietung. Auch die Art der Vermietung, wie z.B. die Vermietung von Ferienwohnungen, kann als gewerblich eingestuft werden. Letztlich entscheidet jedoch das Finanzamt darüber, ob die Vermietung als gewerblich oder privat eingestuft wird. **
-
Wann ist eine Vermietung gewerblich?
Eine Vermietung gilt als gewerblich, wenn sie regelmäßig und mit der Absicht der Gewinnerzielung durchgeführt wird. Dies bedeutet, dass der Vermieter die Immobilie nicht nur gelegentlich vermietet, sondern dies als wiederkehrende Einnahmequelle betrachtet. Zudem spielt die Anzahl der vermieteten Objekte eine Rolle - je mehr Objekte vermietet werden, desto eher wird die Vermietung als gewerblich angesehen. Auch die Art der Vermietung kann ausschlaggebend sein, zum Beispiel wenn die Immobilie möbliert vermietet wird oder zusätzliche Dienstleistungen angeboten werden. Letztendlich entscheidet das Finanzamt darüber, ob eine Vermietung als gewerblich eingestuft wird. **
-
Wann ist kurzfristige Vermietung gewerblich?
Kurzfristige Vermietung wird in der Regel als gewerblich angesehen, wenn sie regelmäßig und mit der Absicht betrieben wird, Gewinn zu erzielen. Dies kann der Fall sein, wenn eine Person mehrere Immobilien besitzt und diese ausschließlich für die kurzfristige Vermietung nutzt. Auch die professionelle Vermarktung der Vermietungseinheiten sowie die Einhaltung von gewerblichen Standards und Vorschriften können darauf hinweisen, dass es sich um eine gewerbliche Tätigkeit handelt. Letztendlich ist die Einordnung als gewerblich oder privat jedoch von den jeweiligen Gesetzen und Vorschriften des Landes abhängig, in dem die Vermietung stattfindet. Es empfiehlt sich daher, rechtlichen Rat einzuholen, um sicherzustellen, dass alle erforderlichen Bestimmungen eingehalten werden. **

Ist die Vermietung von Ferienwohnungen gewerblich?
Ist die Vermietung von Ferienwohnungen gewerblich? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Häufigkeit der Vermietung, der Absicht Gewinn zu erzielen und der Art der Werbung. In der Regel wird die Vermietung von Ferienwohnungen als gewerblich angesehen, wenn sie regelmäßig und mit der Absicht der Gewinnerzielung erfolgt. Es ist wichtig, die jeweiligen gesetzlichen Bestimmungen und Vorschriften zu beachten, um festzustellen, ob die Vermietung als gewerblich eingestuft wird. Es empfiehlt sich, sich bei einem Steuerberater oder Rechtsanwalt über die genauen rechtlichen Rahmenbedingungen zu informieren. **
Ist die Vermietung einer Ferienwohnung gewerblich?
Die Vermietung einer Ferienwohnung kann als gewerblich eingestuft werden, wenn sie regelmäßig und mit Gewinnerzielungsabsicht betrieben wird. Dies ist der Fall, wenn die Ferienwohnung überwiegend an wechselnde Gäste vermietet wird und dies als Haupt- oder Nebenerwerb betrieben wird. In diesem Fall müssen steuerliche und gewerberechtliche Vorschriften beachtet werden. Es ist ratsam, sich im Zweifelsfall rechtlich beraten zu lassen, um sicherzustellen, ob die Vermietung als gewerblich einzustufen ist. **
Top-Angebote
Produkte zum Begriff Gewerblich:
-
Besonderheiten bei der Investition in Erbbaurechte gewerblich genutzter Grundstücke durch professionelle Immobilieninvestoren in Deutschland,Besonderheiten Bei Der Investition In Erbbaurechte Gewerblich Genutzter Grundstücke Durch Professionelle Immobilieninvestoren In Deutschland, Taschenbuch Von Philipp Valentin Schatz, Grin, 978-3-668-63113-7, Seitenanzahl: 9647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RNK Arbeitsvertrag 502 gewerblich DIN A4 100x2BlattRNK Arbeitsvertrag 502 gewerblich DIN A4 100x2Blatt. Für alle Lohnempfänger. Enthält alle Regelungen für die Beschäftigung von Lohnempfängern. Mit diesem Arbeitsvertrag für alle Gehaltsempfänger werden alle Rechte und Pflichten im Arbeitsverhältnis geregelt8,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burchert, Heiko: Investition und FinanzierungInvestition und Finanzierung , Klausuren, Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240604, Titel der Reihe: Lehr- und Handbücher der Wirtschaftswissenschaft##, Autoren: Burchert, Heiko~Schneider, Jürgen, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 223, Abbildungen: 33 b/w illustrations, 61 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzierung~Investition - Investor - Direktinvestition~Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 153, Höhe: 15, Gewicht: 358, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist kurzfristige Vermietung gewerblich?
Kurzfristige Vermietung kann als gewerblich angesehen werden, wenn sie regelmäßig und mit Gewinnerzielungsabsicht betrieben wird. Dies kann der Fall sein, wenn die Vermietung von Ferienwohnungen oder Zimmern eine Haupt- oder Nebentätigkeit darstellt. In einigen Ländern und Regionen gelten spezifische Regeln und Vorschriften für gewerbliche Vermieter, die kurzfristige Vermietungen anbieten. Es ist wichtig, sich über die rechtlichen Rahmenbedingungen in der jeweiligen Region zu informieren, um sicherzustellen, dass man die erforderlichen Genehmigungen und Steuern ordnungsgemäß beachtet. Letztendlich hängt die Einordnung als gewerblich von verschiedenen Faktoren ab, wie der Häufigkeit der Vermietungen, der Art der Unterkunft und der Absicht, damit Einnahmen zu erzielen. **
-
Wann ist Vermietung Ferienwohnung gewerblich?
Die Vermietung einer Ferienwohnung gilt in der Regel als gewerblich, wenn sie regelmäßig und mit Gewinnerzielungsabsicht erfolgt. Dies ist der Fall, wenn die Ferienwohnung überwiegend an wechselnde Gäste vermietet wird und nicht nur gelegentlich an Freunde oder Verwandte. Zudem kann auch die Anzahl der vermieteten Ferienwohnungen eine Rolle spielen, da ab einer gewissen Anzahl von Einheiten von einer gewerblichen Tätigkeit ausgegangen wird. Es ist wichtig, die jeweiligen steuerrechtlichen Vorschriften zu beachten, um festzustellen, ob die Vermietung als gewerblich einzustufen ist. Letztendlich kann auch die lokale Gesetzgebung und eventuelle Genehmigungen eine Rolle spielen, um zu bestimmen, ob die Vermietung gewerblich ist. **
-
Ist Vermietung Über Airbnb gewerblich?
Ist Vermietung über Airbnb gewerblich? Diese Frage hängt von verschiedenen Faktoren ab, wie der Häufigkeit der Vermietung, der Anzahl der vermieteten Einheiten und der Absicht, Gewinn zu erzielen. In einigen Ländern wird die Vermietung über Plattformen wie Airbnb als gewerbliche Tätigkeit angesehen, da sie regelmäßig Einkommen generiert. Es ist wichtig, die lokalen Gesetze und Vorschriften zu prüfen, um festzustellen, ob die Vermietung als gewerblich eingestuft wird. In vielen Fällen müssen gewerbliche Vermieter Steuern zahlen und bestimmte Genehmigungen oder Lizenzen einholen. **
-
Wann gilt Vermietung als gewerblich?
Wann gilt Vermietung als gewerblich? Die Vermietung von Immobilien wird in der Regel als gewerblich angesehen, wenn sie regelmäßig und mit der Absicht der Gewinnerzielung betrieben wird. Dies kann der Fall sein, wenn mehrere Objekte vermietet werden oder wenn die Vermietung professionell organisiert ist. Zudem spielt die Dauer der Vermietung eine Rolle: Wenn die Vermietung langfristig und kontinuierlich erfolgt, spricht dies eher für eine gewerbliche Vermietung. Auch die Art der Vermietung, wie z.B. die Vermietung von Ferienwohnungen, kann als gewerblich eingestuft werden. Letztlich entscheidet jedoch das Finanzamt darüber, ob die Vermietung als gewerblich oder privat eingestuft wird. **
Ähnliche Suchbegriffe für Gewerblich
-
Grundlagen der Finanzierung und Investition, Fachbücher von Ulrich PapeFinanzierungs- und Investitionsentscheidungen sind von entscheidender Bedeutung für den Erfolg von Unternehmen. Daher gehören finanzwirtschaftliche Kenntnisse zum elementaren Handwerkszeug für Studierende der Wirtschaftswissenschaften ebenso wie für Praktiker. Ulrich Pape behandelt in seinem Lehrbuch die zentralen Themen der betrieblichen Finanzwirtschaft. Zahlreiche Fallbeispiele und Übungsaufgaben gewährleisten einen hohen Praxisbezug. Für die fünfte Auflage wurden Daten, Quellen, Beispiele und Übungsaufgaben aktualisiert. Darüber hinaus wurden die Ausführungen um aktuelle Themen ergänzt, zum Beispiel zur Start-up-Finanzierung. Das Buch wendet sich an Studierende in Bachelor- und Master-Studiengängen an Universitäten und Hochschulen. Aufgrund seiner Anwendungsorientierung ist es ebenfalls für Praktiker geeignet, die in ihrer Berufspraxis mit finanzwirtschaftlichen Fragestellungen zu tun haben. Dank seiner klaren Struktur eignet sich das Buch auch sehr gut zum Selbststudium. Zu den im Buch enthaltenen Übungsaufgaben gibt es auf der Verlagshomepage die entsprechenden Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
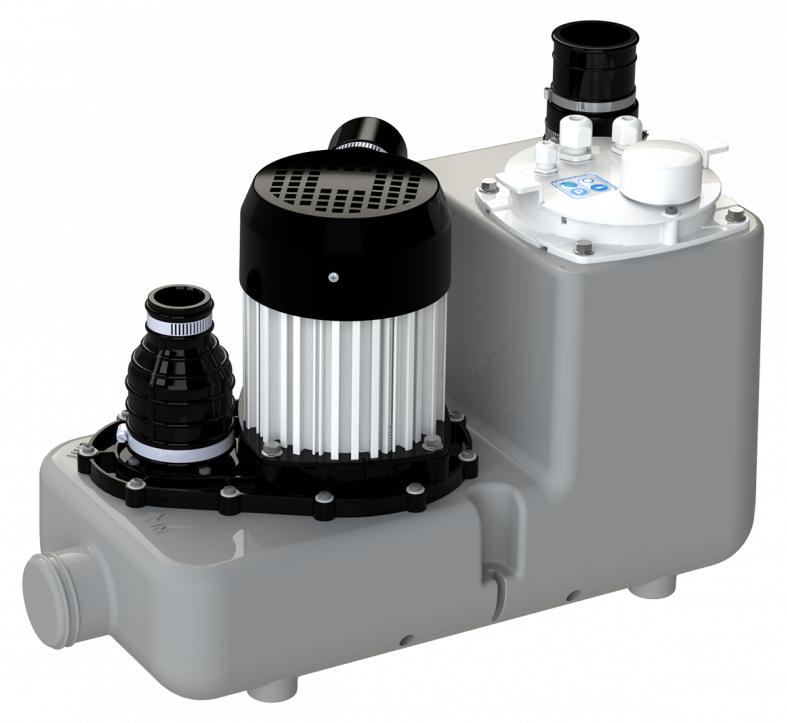
Pumpvorrichtung Sanicom 1 N BADEZIMMER, KÜCHE OHNE WC GEWERBLICH COM1SFA bietet einfach zu installierende Lösungen zum Abpumpen von Grauwasser, die keine aufwendigen Arbeiten erfordern. Dazu gehört die Sanipump-Reihe von Sanitärpumpen, die sich ideal für die unkomplizierte Einrichtung von Badezimmern, Küchen oder Waschküchen eignet. Die Sanicom 1 N ist eine Hochleistungs-Grauwasserpumpe für den professionellen Einsatz. Vorteile: hohe Leistung, beständig gegen heißes Wasser (bis 90 °C), erhöhte Chemikalienbeständigkeit, 2 DN40-Anschlüsse. Diese Sanitärpumpe ist für den intensiven gewerblichen Einsatz konzipiert, wo hohe Anforderungen an das Abpumpen großer Abwassermengen, deren Temperatur oder die erforderliche Förderhöhe gestellt werden. Ob Küchen, Friseursalons oder Wäschereien - die Sanicom 1 N pumpt Abwasser bis zu 90 °C. Sie zeichnet sich durch hohe Leistung und die Fähigkeit zum Pumpen von sehr heißem Wasser aus. Konzipiert ist sie für den intensiven Einsatz in Großküchen, Planschbecken, Bars, Friseursalons usw. Sie pumpt Abwasser schnell und effiz1149,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
STILVORA Esstisch ausziehbar MDF Walnuss 118-158x118x77 cm Gewerblich geeignetDieser ausziehbare Esstisch verbindet eine stabile MDF-Tischplatte mit einer warmen Walnussoptik und ist für den gewerblichen Einsatz in Speisebereichen, Cafés und Frühstücksräumen geeignet. Die runde Form lässt sich bei Bedarf auf eine ovale Fläche erweitern und schafft so zusätzliche Stell- und Nutzfläche für den täglichen Betrieb sowie für Gästesituationen. Bernsteinfarbene Glaselemente und Metallgriffe setzen einen gepflegten Akzent, während das sorgfältig gestaltete Tischbein-Design den hochwertigen Gesamteindruck unterstützt. Der Tisch bietet eine belastbare Konstruktion und eine funktionale Teleskoplösung für flexible Raumkonzepte. Produktdetails: Maße: 118-158 x 118 x 77 cm Material: MDF Farbe: Walnuss Funktion: ausziehbare Tischplatte mit Gleitschiene, kompakte oder erweiterte Nutzung Tragfähigkeit: 75 kg pro Tisch Gewicht: 51 kg pro Tisch Montage: erforderlich, Montagezeit ca. 30 Minuten Hinweise: Geeignet für den Einsatz in Innenräumen, z. B. in Gastronomie- und Kaffeebereichen. Die Farbdarstellung kann je nach Licht und Bildschirm leicht abweichen. Regelmäßige Reinigung mit einem weichen, trockenen oder leicht feuchten Tuch empfohlen. Montage gemäß Anleitung, idealerweise durch zwei Personen.292,18 €*Versand: 23,80 €Sichere Weiterleitung zum Anbieter
-
Wann ist eine Vermietung gewerblich?
Eine Vermietung gilt als gewerblich, wenn sie regelmäßig und mit der Absicht der Gewinnerzielung durchgeführt wird. Dies bedeutet, dass der Vermieter die Immobilie nicht nur gelegentlich vermietet, sondern dies als wiederkehrende Einnahmequelle betrachtet. Zudem spielt die Anzahl der vermieteten Objekte eine Rolle - je mehr Objekte vermietet werden, desto eher wird die Vermietung als gewerblich angesehen. Auch die Art der Vermietung kann ausschlaggebend sein, zum Beispiel wenn die Immobilie möbliert vermietet wird oder zusätzliche Dienstleistungen angeboten werden. Letztendlich entscheidet das Finanzamt darüber, ob eine Vermietung als gewerblich eingestuft wird. **
-
Wann ist kurzfristige Vermietung gewerblich?
Kurzfristige Vermietung wird in der Regel als gewerblich angesehen, wenn sie regelmäßig und mit der Absicht betrieben wird, Gewinn zu erzielen. Dies kann der Fall sein, wenn eine Person mehrere Immobilien besitzt und diese ausschließlich für die kurzfristige Vermietung nutzt. Auch die professionelle Vermarktung der Vermietungseinheiten sowie die Einhaltung von gewerblichen Standards und Vorschriften können darauf hinweisen, dass es sich um eine gewerbliche Tätigkeit handelt. Letztendlich ist die Einordnung als gewerblich oder privat jedoch von den jeweiligen Gesetzen und Vorschriften des Landes abhängig, in dem die Vermietung stattfindet. Es empfiehlt sich daher, rechtlichen Rat einzuholen, um sicherzustellen, dass alle erforderlichen Bestimmungen eingehalten werden. **
-
Ist die Vermietung von Ferienwohnungen gewerblich?
Ist die Vermietung von Ferienwohnungen gewerblich? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Häufigkeit der Vermietung, der Absicht Gewinn zu erzielen und der Art der Werbung. In der Regel wird die Vermietung von Ferienwohnungen als gewerblich angesehen, wenn sie regelmäßig und mit der Absicht der Gewinnerzielung erfolgt. Es ist wichtig, die jeweiligen gesetzlichen Bestimmungen und Vorschriften zu beachten, um festzustellen, ob die Vermietung als gewerblich eingestuft wird. Es empfiehlt sich, sich bei einem Steuerberater oder Rechtsanwalt über die genauen rechtlichen Rahmenbedingungen zu informieren. **
-
Ist die Vermietung einer Ferienwohnung gewerblich?
Die Vermietung einer Ferienwohnung kann als gewerblich eingestuft werden, wenn sie regelmäßig und mit Gewinnerzielungsabsicht betrieben wird. Dies ist der Fall, wenn die Ferienwohnung überwiegend an wechselnde Gäste vermietet wird und dies als Haupt- oder Nebenerwerb betrieben wird. In diesem Fall müssen steuerliche und gewerberechtliche Vorschriften beachtet werden. Es ist ratsam, sich im Zweifelsfall rechtlich beraten zu lassen, um sicherzustellen, ob die Vermietung als gewerblich einzustufen ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.